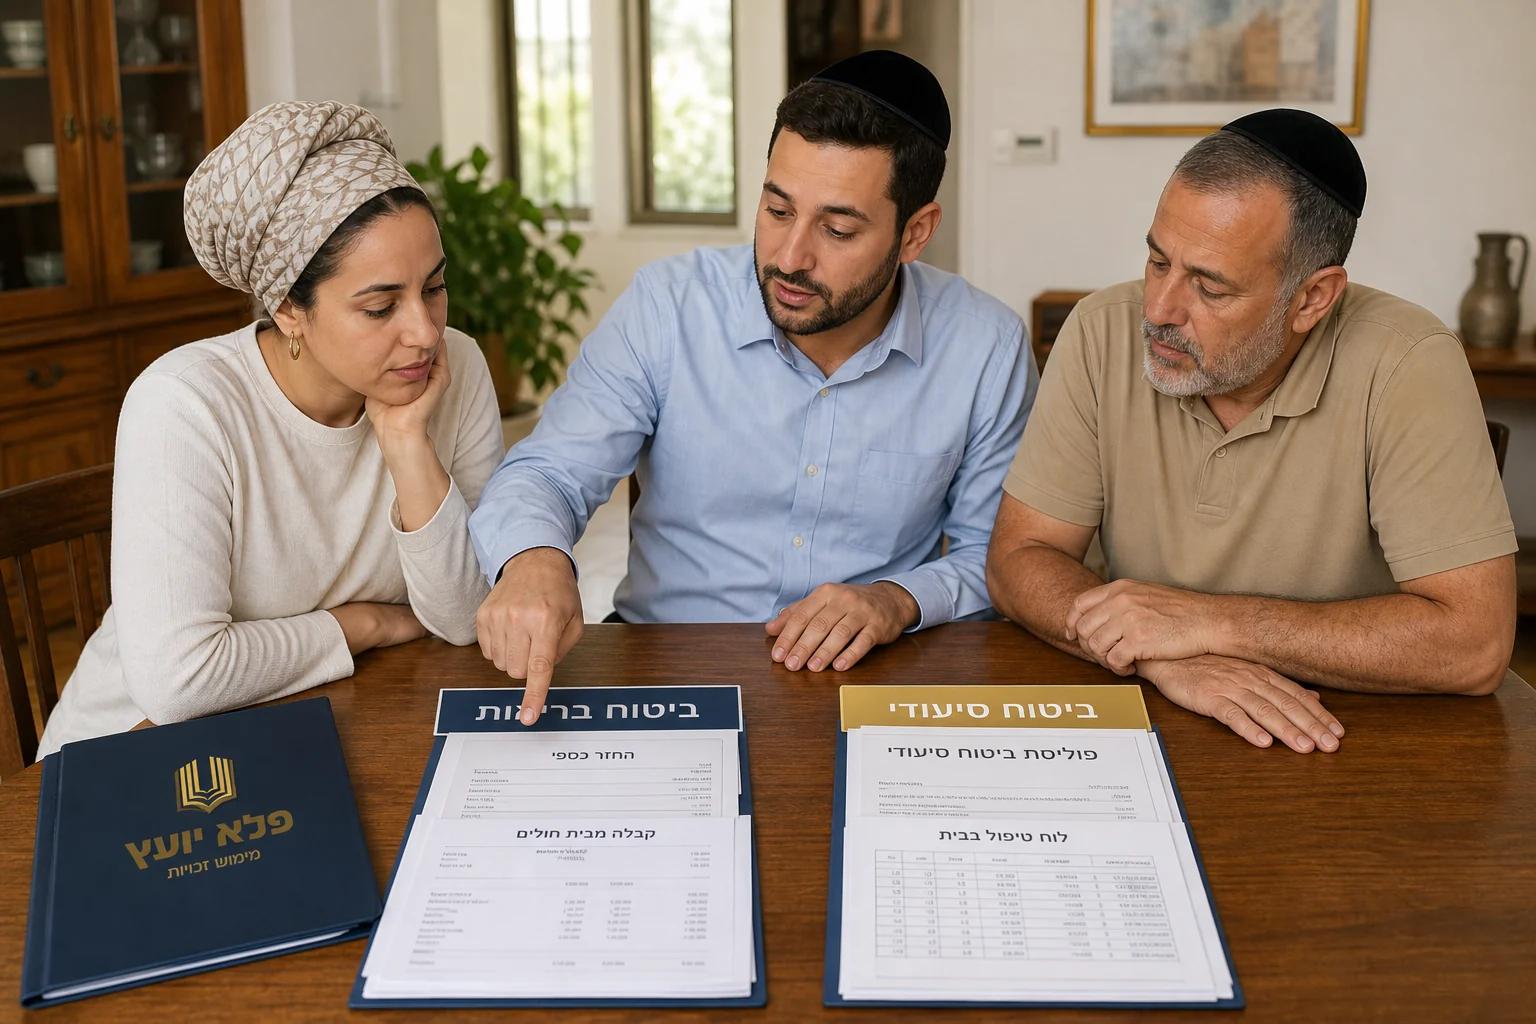
ביטוח רפואי לעובד זר מבטח את המטפל, והמעסיק חייב לרכוש אותו לפי חוק. ביטוח סיעודי מבטח את ההורה, ומשלם לפי ההגדרה שבפוליסה שלו. אלה שתי פוליסות נפרדות — מבוטח אחר, משלם אחר ומטרה אחרת — ואחת אינה מחליפה את השנייה.
התשובה בקצרה
ביטוח רפואי לעובד זר הוא ביטוח הבריאות של המטפל עצמו. הוא מכסה רופא, בדיקות, אשפוז בבית חולים ותרופות לפי סל שנקבע בצו, משום שעובדים זרים אינם מבוטחים לפי חוק ביטוח בריאות ממלכתי כמו תושבי ישראל. החובה לרכוש אותו מוטלת על המעסיק, על חשבונו, לכל תקופת ההעסקה.
ביטוח סיעודי הוא פוליסה של ההורה — פרטית, קבוצתית דרך קופת החולים או דרך מקום עבודה. הוא משלם להורה, או בשבילו, כשמתקיים המצב הסיעודי שמוגדר בפוליסה: תלות בפעולות היום־יום או צורך בהשגחה. אין לו קשר לשאלה אם יש בבית מטפל.
ומי משלם? את הביטוח הרפואי של העובד משלם המעסיק — בהעסקה בבית, לרוב ההורה עצמו. בענף הסיעוד מותר לנכות משכר העובד עד מחצית מהעלות, ולא יותר מ־168.80 ₪ בחודש (התקרה מינואר 2026), ורק בהסכמה בכתב. את הפרמיה של הביטוח הסיעודי משלם בעל הפוליסה, והתגמול, אם התביעה מאושרת, משולם לפי תנאי הפוליסה.
המשמעות המעשית: פוליסת העובד לא תשלם על הטיפול בהורה, והפוליסה הסיעודית של ההורה לא תכסה אשפוז של המטפל. משפחה שמעסיקה מטפל זר צריכה לבדוק את שתיהן — כל אחת מסיבה אחרת. התמונה המלאה — לאן מגישים בכל מסלול, מה נבדק ובאיזה סדר — נמצאת במדריך המרכזי על תביעת ביטוח סיעודי.
השוואה: שתי הפוליסות זו לצד זו
הטבלה מרכזת את ההבדלים שמשפחות שואלות עליהם הכי הרבה. היא מתארת את הכלל; הנוסח המחייב הוא זה שבפוליסה ובמקורות הרשמיים.
| נושא | ביטוח רפואי לעובד זר | ביטוח סיעודי של ההורה |
|---|---|---|
| מי המבוטח | העובד הזר (המטפל) | ההורה המטופל |
| מה המטרה | טיפול רפואי בעובד: רופא, בדיקות, אשפוז בבית חולים, תרופות לפי הסל | תגמול כשההורה במצב סיעודי לפי הגדרת הפוליסה |
| האם חובה | כן. חובה על המעסיק לפי סעיף 1ד לחוק עובדים זרים וצו הסל משנת 2001 | לא. זו פוליסה וולונטרית, שקיימת או לא קיימת אצל ההורה |
| מי רוכש ומשלם | המעסיק, על חשבונו. בסיעוד מותר לנכות עד מחצית העלות ועד 168.80 ₪ בחודש (2026), בהסכמה בכתב | בעל הפוליסה: ההורה, או חברי הקופה בביטוח הקבוצתי |
| מתי היא משלמת | כשהעובד צריך טיפול רפואי שנכלל בסל | כשמתקיים מקרה הביטוח ואושרה תביעה, לפי סוג הכיסוי (פיצוי או שיפוי) |
| מה לא נדרש לכסות | מצב רפואי קיים, לידה, שירותים פסיכולוגיים, אשפוז סיעודי ועוד, לפי הצו | לפי הסייגים והחריגים בפוליסה |
| תוקף | לרוב פוליסה שנתית, שצריך לחדש בזמן כל עוד ההעסקה נמשכת | לפי תנאי הפוליסה, כל עוד משולמת הפרמיה |
| מה קורה אם אין | העסקה בלי ביטוח היא עבירה פלילית, והעובד נשאר בלי כיסוי לטיפול רפואי | אין תגמול מהפוליסה; עדיין אפשר לבדוק גמלת סיעוד ומסלולים ציבוריים |
תקרת הניכוי מתעדכנת מדי שנה. לפני ניכוי בפועל בודקים את הסכום העדכני.
מקור: כל זכות — ביטוח בריאות לעובדים זרים · כל זכות — ניכויים מותרים משכר עובד זר · נבדק במקור:
למה הבלבול כל כך נפוץ
שני הביטוחים עולים לשולחן באותו שבוע ממש. ההורה מקבל היתר, הלשכה מבקשת להסדיר ביטוח לעובד, ובמקביל מישהו במשפחה שואל אם "יש לאמא ביטוח סיעודי". המילה "סיעוד" מופיעה בשניהם, אבל בכל אחד היא אומרת משהו אחר: ב"ביטוח לעובד זר בסיעוד" היא מתארת את הענף שבו העובד מועסק, לא את הכיסוי.
מכאן נובעות שתי טעויות הפוכות שאנחנו רואים בבדיקות של משפחות. בראשונה, המשפחה רכשה ביטוח לעובד ומשוכנעת ש"סידרה ביטוח סיעודי" — ולכן אינה בודקת אם להורה יש פוליסה סיעודית משלו, לעיתים שנים. בשנייה, המשפחה יודעת שלהורה יש ביטוח סיעודי ומניחה שהוא יכסה גם אשפוז של המטפל — הנחה שאין לה בסיס.
דוגמה להמחשה: משפחה מעסיקה מטפלת כבר שנה, משלמת בזמן את הביטוח הרפואי שלה, ומעולם לא בדקה את הביטוח הסיעודי של האב. בבדיקה בהר הביטוח מתברר שיש לו פוליסה ותיקה. מה שעוצר אותם עכשיו אינו ביטוח המטפלת, אלא השאלה אם מצבו של האב עומד בהגדרה שבפוליסה, ומאיזה מועד.
הביטוח הרפואי של העובד: מה החוק דורש
מעסיק של עובד זר חייב לרכוש לו ביטוח בריאות פרטי, על חשבונו, שעומד בסל שנקבע בצו עובדים זרים (סל שירותי בריאות לעובד), התשס״א־2001. החובה נובעת מסעיף 1ד לחוק עובדים זרים, והיא חלה לכל תקופת ההעסקה. כשמטפל מועסק בבית המטופל, המטופל נחשב בדרך כלל למעסיק — כך שהחובה מוטלת עליו, גם אם בפועל הילדים הם שמסדרים את הניירת.
כמה פרטים שכדאי לדעת מראש. העובד צריך לקבל העתק של הפוליסה בשפה שהוא מבין. פוליסה כזו נערכת לרוב לשנה, ולכן צריך לעקוב אחרי מועד החידוש ולהתחיל בו כמה חודשים לפני הסיום. ומעסיק שאינו מבטח את העובד עובר עבירה פלילית — מעבר לסיכון שהעובד יישאר בלי טיפול רפואי.
את הצד המעשי — מה כולל הסל, איך מצטרפים, ומה משווים בין הצעות — מרכזים במדריך מידע על ביטוח רפואי למטפל זר באתר כתר ביטוחים. פלא יועץ אינה סוכנות ביטוח ואינה מוכרת פוליסות; את הביטוח לעובד רוכשים דרך סוכן או חברת ביטוח, ואנחנו נשארים בצד של הזכויות של ההורה.
מי משלם בפועל: הניכוי משכר העובד
החוק מטיל את הרכישה על המעסיק, אבל מאפשר לו לגלגל חלק מהעלות. לעובד זר בסיעוד מותר לנכות משכרו עד מחצית מהסכום שהמעסיק הוציא על הביטוח, ובכל מקרה לא יותר מ־168.80 ₪ בחודש — התקרה שחלה מינואר 2026 (ב־2025 היא עמדה על 164.91 ₪). כלומר, הניכוי החודשי הוא הנמוך מבין שני הסכומים: מחצית העלות החודשית, או התקרה.
יש לכך שלושה תנאים שמשפחות מפספסות. הניכוי מותר רק אם העובד נתן הסכמה בכתב. אם לא ניכיתם בזמן, אי אפשר לנכות את הסכום בדיעבד. וכל הניכויים המותרים יחד — ביטוח, מגורים והוצאות נלוות — לא יעלו בחודש אחד על 25% מהשכר.
ועוד הבחנה חשובה: את דמי הביטוח הלאומי שהמעסיק משלם עבור עובד סיעוד בבית אסור לנכות משכרו. זה תשלום של המעסיק בלבד, ואין לבלבל בינו לבין הביטוח הרפואי.
- לחתום עם העובד על הסכמה בכתב לניכוי, לפני שמתחילים לנכות
- לחשב כל חודש את הנמוך מבין מחצית העלות לבין התקרה העדכנית
- לרשום את הניכוי בתלוש, כדי שיהיה ברור מה נוכה ובעבור מה
- לבדוק בתחילת כל שנה אם התקרה עודכנה
מה הביטוח של העובד לא נדרש לכסות
הסל שנקבע בצו רחב, אבל יש בו החרגות מוגדרות. פוליסה לעובד זר אינה חייבת לכסות, בין היתר, מצב מחלתי קיים, לידה, שירותים פסיכולוגיים, בדיקות גנטיות ואשפוז סיעודי. כלומר, גם העובד עצמו אינו מבוטח בביטוח סיעודי במסגרת הזו.
תאונת עבודה של המטפל, למשל פגיעה בגב בזמן העברה של ההורה מהמיטה, מטופלת בדרך כלל דרך ענף נפגעי עבודה בביטוח הלאומי, ולא דרך הפוליסה הרפואית. לפי כל זכות, אם הביטוח הלאומי לא הכריע בתוך שלושה חודשים, הפוליסה הרפואית נכנסת לתמונה. לכן גם הדיווח לביטוח הלאומי על העסקת העובד אינו פורמליות.
הביטוח הסיעודי של ההורה: מה הוא כן עושה
הפוליסה הסיעודית בודקת שאלה אחת: האם ההורה עומד בהגדרה של מצב סיעודי שבפוליסה. ברוב הפוליסות מדובר בתלות בחלק מפעולות היום־יום — קימה ושכיבה, הלבשה, רחצה, אכילה, שליטה על סוגרים וניידות — או בתשישות נפש שמחייבת השגחה. ההסבר המלא נמצא במדריך על מבחן ADL ושש פעולות היום־יום.
העסקת מטפל אינה יוצרת זכאות, אבל היא עדות עובדתית לצורך בעזרה, במיוחד כשמתועד מה המטפל עושה בפועל. על הקשר בין ההעסקה לבין התביעה הרחבנו במדריך מעסיקים מטפל — האם מגיע תגמול מהביטוח. אם עדיין לא ברור מה כלול בכיסוי עצמו, נקודת ההתחלה היא המדריך המלא לביטוח סיעודי.
ההבדל בין שני סוגי הכיסוי משנה כאן הרבה. בפוליסת פיצוי משולם סכום קבוע, והמשפחה חופשייה להשתמש בו — גם לתשלום השכר והביטוח של המטפל. בפוליסת שיפוי התשלום קשור להוצאה מוכחת, ואז עולה השאלה אם הפוליסה מכירה גם בעלות הביטוח הרפואי של העובד, או רק בשכר. התשובה תלויה בנוסח; לכן כדאי לשמור קבלה על כל תשלום. הפירוט בפיצוי או שיפוי בביטוח סיעודי.
מה לבדוק השבוע
שתי רשימות קצרות, אחת לכל פוליסה. אפשר לחלק אותן בין האחים: אחד אחראי על הצד של המטפל, השני על הצד של ההורה.
- פוליסת העובד: קיימת, בתוקף מהיום הראשון לעבודה, והעתק שלה נמסר לעובד בשפה שהוא מבין
- פוליסת העובד: מועד החידוש רשום ביומן, כמה חודשים לפני הסיום
- פוליסת העובד: יש הסכמה בכתב לניכוי, והניכוי בתלוש אינו עולה על המותר
- פוליסת ההורה: נבדק בהר הביטוח אם יש ביטוח סיעודי פרטי, קבוצתי או ממקום עבודה
- פוליסת ההורה: ברור אם הכיסוי הוא פיצוי או שיפוי, ומה נחשב הוצאה מוכרת
- פוליסת ההורה: התפקוד היומיומי מתועד, כולל מה המטפל עושה בכל שעה ביום
- שני המסלולים: גמלת סיעוד מהביטוח הלאומי נבדקה בנפרד, כולל האפשרות לקבל אותה בכסף כשמעסיקים מטפל צמוד
שאלות ותשובות
האם ביטוח רפואי לעובד זר הוא ביטוח סיעודי?
לא. ביטוח רפואי לעובד זר מכסה את הטיפול הרפואי במטפל עצמו, לפי סל שנקבע בצו. ביטוח סיעודי הוא פוליסה של ההורה המטופל, שמשלמת כשהוא עומד בהגדרת מצב סיעודי. אלה פוליסות נפרדות.
מי משלם את הביטוח הרפואי של עובד זר בסיעוד?
המעסיק, שבהעסקה בבית הוא בדרך כלל המטופל. מותר לנכות משכר העובד עד מחצית מהעלות ולא יותר מ־168.80 ₪ בחודש (התקרה מינואר 2026), רק בהסכמה בכתב ולא בדיעבד.
האם הביטוח הסיעודי של ההורה מכסה את הוצאות המטפל?
תלוי בסוג הכיסוי. בפוליסת פיצוי משולם סכום קבוע שאפשר להשתמש בו גם לתשלום למטפל. בפוליסת שיפוי משולם החזר על הוצאות מוכרות, ויש לבדוק בנוסח אילו הוצאות מוכרות — שכר בלבד או גם ביטוח ועלויות נלוות.
אם רכשנו ביטוח לעובד, צריך לבדוק גם ביטוח סיעודי?
כן. הביטוח לעובד הוא חובה של המעסיק ואינו קשור לזכויות של ההורה. כדאי לבדוק בהר הביטוח אם להורה יש פוליסה סיעודית פרטית, קבוצתית או ממקום עבודה, ולבדוק במקביל את גמלת הסיעוד.
מה קורה אם המטפל נפגע בזמן העבודה?
פגיעה בעבודה מטופלת בדרך כלל דרך ענף נפגעי עבודה בביטוח הלאומי, ולכן חשוב שהמעסיק רשום ומשלם עבור העובד. לפי כל זכות, אם הביטוח הלאומי לא הכריע בתוך שלושה חודשים, הפוליסה הרפואית נכנסת לתמונה.
האם מותר לנכות משכר העובד גם את דמי הביטוח הלאומי?
לא. בהעסקת עובד זר בסיעוד בבית המטופל, דמי הביטוח הלאומי הם תשלום של המעסיק בלבד, ואסור לנכות אותם משכר העובד.
מקורות רשמיים להמשך בדיקה
המידע כללי ואינו מחליף ייעוץ רפואי, משפטי או ביטוחי אישי. תנאי הזכאות נקבעים לפי המסמכים והכללים הרלוונטיים למקרה.